
بعد الضوابط الأخيرة التي أعلنتها وزارة البلديات والإسكان، لم يعد التعامل مع الأرض الخاضعة لرسوم الأراضي البيضاء مجرد قرار استثماري يحدده المالك وفق احتياجاته وتقديره لحركة السوق، لأن إتمام التصرف الناقل للملكية أصبح مرتبطًا بالتحقق من سداد الرسوم المستحقة، وفق القاعدة التي أقرها قرار مجلس الوزراء رقم (263).
لكن ماذا لو أراد المالك بيع الأرض لمطور يتولى بناءها؟ أو إدخالها حصة في صندوق استثمار عقاري؟ وماذا عن الأراضي التي تنتقل ملكيتها بين الورثة أو نتيجة حكم قضائي؟
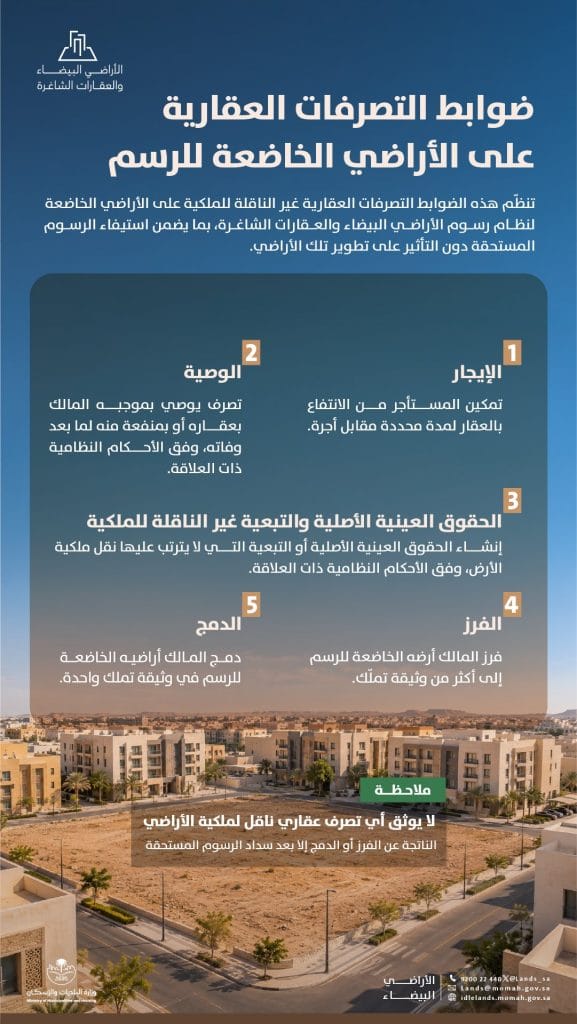
هذه الأسئلة تمثل جوهر الضوابط والإجراءات التي أعلنت وزارة البلديات والإسكان اعتمادها لتنظيم التصرفات العقارية على الأراضي الخاضعة للرسوم، حيث لم تكتفِ بتأكيد قاعدة سداد المستحقات قبل توثيق نقل الملكية، وإنما حددت حالات بعينها يمكن فيها توثيق التصرفات وفق شروط وإجراءات محددة، مراعاةً لطبيعة كل حالة وارتباط بعضها بالتطوير والاستثمار العقاري.
وتكتسب هذه الضوابط أهميتها من أنها تضع أمام الملاك والمطورين مسارات أكثر وضوحًا للتعامل مع الأراضي المشمولة بالنظام، لكنها في الوقت نفسه لا تعني إعفاء هذه الأراضي من الرسوم، ولا تمنح حق نقل الملكية بصورة تلقائية دون استيفاء المتطلبات النظامية.
القاعدة الأساسية: سداد الرسوم قبل توثيق نقل الملكية
وفقًا لقرار مجلس الوزراء، لا يتم توثيق التصرفات العقارية الناقلة لملكية الأراضي الخاضعة لرسوم الأراضي البيضاء إلا بعد التحقق من سداد الرسوم المستحقة عليها. وبذلك يصبح موقف الأرض من الرسوم عنصرًا أساسيًا ينبغي التحقق منه قبل استكمال إجراءات نقل الملكية.
وهذا يعني أن المالك الذي يعتزم بيع أرضه لا ينبغي أن ينظر إلى الاتفاق على السعر وتوقيع عقد البيع باعتبارهما كافيين لإتمام العملية؛ بل عليه أن يضع الالتزامات المالية المرتبطة بالأرض ضمن حساباته قبل إتمام التصرف، وأن يتحقق من استيفاء المتطلبات اللازمة للتوثيق.
لكن الضوابط الجديدة راعت أن بعض التصرفات لا تكون غايتها مجرد البيع التجاري، وإنما ترتبط بإعادة تنظيم الملكية أو تطوير الأرض أو إدخالها في استثمار عقاري، ولذلك حددت سبع حالات يمكن فيها توثيق التصرف وفق مسارات وإجراءات خاصة.
7 حالات شملتها الضوابط.. أيها ينطبق على أرضك؟
1- تقديم الأرض حصة عينية في صندوق استثمار عقاري
إذا كان المالك يرغب في إدخال كامل الأرض حصةً عينية في رأس مال صندوق استثمار عقاري، فقد شملت الضوابط هذه الحالة ضمن التصرفات المنظمة، وتتيح هذه الصيغة توظيف الأرض داخل كيان استثماري بدلًا من الاحتفاظ بها بصورة فردية، بما قد يفتح المجال أمام تطويرها من خلال هيكل استثماري منظم.
والنقطة المهمة هنا أن الحالة تتعلق بتقديم كامل الأرض حصة عينية في رأس مال الصندوق، وليست مجرد اتفاق مبدئي على الاستثمار أو مشاركة غير موثقة.
2- قسمة التركة بين الورثة
تراعي الضوابط التصرفات المرتبطة بقسمة التركات، وهي حالة تهم الورثة الذين تنتقل إليهم أرض خاضعة للرسوم ويرغبون في إعادة توزيع الملكية بينهم وفق الإجراءات النظامية.
وتكمن أهمية هذه الحالة في أن انتقال الحصص بين الورثة قد يكون جزءًا من تسوية وضع التركة، وليس صفقة بيع تقليدية لطرف خارجي. ومع ذلك، فإن إدراجها ضمن الحالات المنظمة لا يعني إسقاط الرسوم المستحقة على الأرض.
3- بيع الأرض لمشترٍ يتولى تطويرها أو بناءها
هذه من أبرز الحالات المرتبطة مباشرة بتنشيط السوق العقارية، حيث شملت الضوابط بيع الأرض لمشترٍ يتولى تطويرها أو بناءها خلال المدة الإضافية الممنوحة للمكلف، وفق الشروط المحددة.
وبالنسبة للمالك الذي لا يمتلك التمويل أو الخبرة اللازمة لتطوير أرضه، يتيح هذا المسار إمكانية نقلها إلى مستثمر أو مطور قادر على تنفيذ المشروع، بدلًا من استمرار الاحتفاظ بها دون تطوير.
لكن لا يكفي أن يكون المشتري مطورًا عقاريًا أو أن يعلن نيته البناء، حيث أن الحالة مرتبطة بتولي المشتري التطوير أو البناء خلال المدة الإضافية الممنوحة ووفق الشروط المحددة. لذلك ينبغي التأكد من انطباق هذه الشروط قبل إتمام التصرف.
4- فرز الأرض أو دمجها بين الملاك بغرض التطوير
قد تكون بعض الأراضي بحاجة إلى إعادة تنظيم مساحاتها أو ملكياتها حتى تصبح قابلة للتطوير بصورة أكثر ملاءمة، ولهذا شملت الضوابط فرز الأراضي الخاضعة للرسم أو دمجها بين الملاك أنفسهم بغرض تطويرها.
وتهم هذه الحالة الملاك الذين تتجاور أراضيهم أو تتداخل مصالحهم في موقع واحد، ويرغبون في إعادة ترتيب الملكيات أو المساحات بما يخدم مشروعًا عقاريًا، فالفرز أو الدمج هنا ليس مجرد إجراء لتغيير حدود الأرض، بل يرتبط بغرض محدد هو التطوير.
5- التصرفات الناقلة للملكية المستندة إلى أحكام قضائية
أدرجت الضوابط التصرفات التي تستند إلى أحكام قضائية ضمن الحالات المنظمة، بما يراعي طبيعة انتقال الملكية الناتج عن حكم قضائي، ويتيح توثيق التصرف وفق الإجراءات النظامية المطلوبة.
وهذه الحالة تهم أصحاب الأراضي الذين ترتبط ملكياتهم أو انتقالها بنزاعات أو أحكام قضائية، مع ضرورة الرجوع إلى متطلبات التوثيق المرتبطة بالحكم والتصرف محل التنفيذ.
6- التصرفات ضمن مشروعات البيع والتأجير على الخارطة
شملت الضوابط التصرفات المنفذة ضمن مشروعات معتمدة للبيع والتأجير على الخارطة، وهي حالة ترتبط بالمشروعات العقارية التي يجري تنفيذها وفق الأطر المعتمدة لهذا النشاط.
وتبرز أهميتها في إتاحة تنظيم التصرفات المرتبطة بهذه المشروعات، بما يساعد على استمرار التعاملات اللازمة لتنفيذها، مع الالتزام بالإجراءات النظامية ذات الصلة.
7- التصرفات التي تكون الدولة طرفًا فيها أو المرتبطة بالمصلحة العامة
امتدت الحالات إلى التصرفات التي تكون الدولة طرفًا فيها، وكذلك التصرفات الناشئة عن نزع الملكية للمصلحة العامة ووضع اليد المؤقت على العقارات.
وتختلف هذه الحالات عن التصرفات التجارية المعتادة، لارتباطها بإجراءات تكون الدولة طرفًا فيها أو تفرضها متطلبات المصلحة العامة، ولذلك أدرجتها الضوابط ضمن الحالات التي يجري تنظيم توثيقها وفق متطلباتها.
هل تعني هذه الحالات إعفاء الأرض من الرسوم؟
الإجابة التي حسمتها الوزارة هي: لا.
فإدراج التصرف ضمن الحالات المحددة لا يعني إعفاء الأرض من رسوم الأراضي البيضاء، ولا إسقاط المبالغ المستحقة عليها. وأكدت الوزارة أن توثيق التصرفات في هذه الحالات يتطلب استكمال الإجراءات النظامية اللازمة، مع استمرار الالتزام بسداد الرسوم المستحقة وفق الضوابط المحددة.
وهنا ينبغي التمييز بين أمرين: تنظيم إمكانية توثيق تصرف عقاري في حالة محددة، والإعفاء من الالتزام المالي المترتب على الأرض. الأول هو ما تناولته الضوابط، أما الثاني فلا ينتج عن مجرد انطباق إحدى الحالات المعلنة.
وبالتالي، فإن المالك أو المشتري أو الورثة أو المطور لا ينبغي لهم افتراض أن إدخال الأرض في صندوق استثماري أو بيعها بغرض التطوير أو قسمة ملكيتها يؤدي تلقائيًا إلى إسقاط الرسوم. فلكل حالة متطلباتها، ويظل الالتزام المالي قائمًا وفق ما أكدته الوزارة.
قبل بيع الأرض أو نقل ملكيتها.. ما الذي ينبغي على المالك التحقق منه؟
بالنسبة للمالك الذي يفكر في التصرف في أرض خاضعة للرسوم، فإن الخطوة الأولى هي تحديد طبيعة التصرف الذي يعتزم تنفيذه: هل هو بيع تقليدي؟ أم بيع لمشترٍ يتولى التطوير؟ أم تقديم الأرض حصة عينية في صندوق استثمار عقاري؟ أم فرز أو دمج بغرض التطوير؟ أم تصرف مرتبط بتركة أو حكم قضائي؟
بعد تحديد الحالة، ينبغي التحقق من انطباقها على التصرف المزمع تنفيذه، ومراجعة الشروط والإجراءات المطلوبة لتوثيقه، إلى جانب معرفة موقف الأرض من الرسوم والمبالغ المستحقة عليها، كما ينبغي عدم الاكتفاء بالاتفاقات الأولية أو الوعود المتعلقة بالتطوير، خصوصًا في حالة البيع لمشترٍ يتولى البناء؛ لأن الضوابط ربطت هذه الحالة بالمدة الإضافية الممنوحة للمكلف والشروط المحددة لها.
أما المشتري أو المطور، فمن المهم أن يضع الوضع النظامي والمالي للأرض ضمن إجراءات الفحص السابقة على إتمام الصفقة، وأن يتأكد من طبيعة الالتزامات المرتبطة بها، ومن استيفاء المتطلبات التي تسمح بتوثيق التصرف وفق الحالة المنطبقة.
ولا تقدم الضوابط المعلنة إعفاءً عامًا أو مسارًا موحدًا لجميع التصرفات، لذلك تظل مراجعة الجهة المختصة واستكمال متطلبات كل حالة أمرًا أساسيًا قبل إتمام أي إجراء.
هل تدفع الضوابط الملاك إلى البيع أم التطوير؟
تفتح الحالات التي أعلنتها الوزارة أكثر من مسار أمام الملاك، فبعضهم قد يختار البيع لمطور يمتلك القدرة على البناء، وآخرون قد يتجهون إلى إدخال الأرض في صندوق استثمار عقاري، بينما قد يفضل ملاك آخرون إعادة تنظيم أراضيهم بالفرز أو الدمج تمهيدًا للتطوير.
وهذا التنوع قد يسهم في تحريك أراضٍ لم تكن مهيأة للتطوير بصورتها الحالية، كما يمكن أن يتيح للمطورين فرصًا جديدة للوصول إلى الأراضي وإعادة توظيفها ضمن مشروعات عقارية. لكنه لا يعني بالضرورة أن السوق ستشهد موجة بيع فورية، أو أن الأسعار ستتراجع بمجرد اعتماد الضوابط؛ فذلك يتوقف على حجم الأراضي المشمولة، ومواقعها، وقيمة الالتزامات المالية، والطلب على العقارات، وقدرة المستثمرين على تمويل المشروعات وتنفيذها.
والأهم أن انتقال الأرض من مالك إلى آخر لا يمثل في حد ذاته زيادة في المعروض العقاري؛ فالأثر الحقيقي يظهر عندما تتحول الأرض إلى مشروع مطور، وتدخل وحداته أو منتجاته السوق. ومن هنا تتجاوز أهمية الضوابط مسألة تنظيم نقل الملكية إلى اختبار قدرة السوق على تحويل هذه المسارات إلى فرص تطوير واستثمار فعلية.
من تنظيم التصرفات إلى زيادة المعروض
تؤكد وزارة البلديات والإسكان أن الضوابط تأتي ضمن جهود تطوير منظومة السوق العقارية، ورفع كفاءة استغلال الأراضي، وتحفيز الاستثمار والتطوير، بما يسهم في زيادة المعروض العقاري وتوفير خيارات سكنية متنوعة وتعزيز استدامة القطاع.
وتضع الإجراءات الجديدة الملاك والمطورين أمام مسارات أكثر تحديدًا للتعامل مع الأراضي الخاضعة للرسوم، لكنها تجعل الالتزام بالمتطلبات النظامية والمالية شرطًا لا يمكن تجاوزه. وبين البيع والتطوير والشراكة وإعادة تنظيم الملكيات، ستتحدد النتائج الفعلية وفق قدرة هذه المسارات على دفع الأراضي إلى الاستخدام المنتج.
خبراء: الضوابط تفتح مسارات جديدة للتطوير
وفي تصريحات صحفية، قدم عدد من الخبراء الاقتصاديين والعقاريين قراءات مختلفة لتأثير هذه التحولات على السوق العقارية، مؤكدين أن انعكاسها لن يتوقف عند حركة التداول، بل سيمتد إلى قطاعات البناء والتمويل والخدمات المرتبطة بالعقار.
أشار الخبير الاقتصادي عبدالعزيز بن فارس الأحمري، في تصريحات صحفية، إلى أن تحريك مساحات واسعة من الأراضي البيضاء في الرياض يمثل فرصة لإعادة توجيه رؤوس الأموال نحو أنشطة أكثر إنتاجية، بما ينعكس على قطاعات الإنشاءات ومواد البناء والخدمات الهندسية والتمويل، موضحًا أن زيادة المعروض لن تنعكس بالضرورة بصورة متساوية على الأسعار في مختلف الأحياء، لاختلاف المواقع ومستويات الطلب وتكاليف التنفيذ، مشددًا على أن الأثر الحقيقي يقاس بمدى تحول الأراضي إلى مشروعات مكتملة ووحدات تصل إلى المستفيدين.
أما الخبير العقاري عبدالله الموسى، فيرى أن الشراكة مع المطورين تمثل مسارًا عمليًا أمام الملاك الذين لا يرغبون أو لا يستطيعون تحمل التكلفة الكاملة للتطوير. وأشار في تصريحات له إلى أن بعض الملاك اتجهوا إلى إتاحة أراضيهم لشركات متخصصة مقابل التنازل عن جزء منها أو تقاسم عوائد المشروع، بما يسمح بتطوير الأرض دون تحمل المالك كامل الأعباء التمويلية والتنفيذية.
فيما أكد الدكتور صالح السلطان، كبير الاقتصاديين السابق بوزارة المالية، على ضرورة أن تواكب زيادة الأراضي المطورة توسعًا في البنية التحتية وتحسينًا لكفاءة البناء، وأوضح في تصريحات صحفية أن تعظيم العائد من التوسع العمراني يتطلب رفع الإنتاجية وتطوير المهارات الهندسية والمهنية، إلى جانب الاستفادة من تقنيات البناء التي تساعد على خفض التكاليف وتحسين الجودة، حتى لا تتحول زيادة المعروض إلى ضغط إضافي على الخدمات والمرافق.
إقرأ أيضًا:
وزارة البلديات والإسكان: أكثر من 90 ألف أسرة سكنت مسكنها الأول خلال الأشهر التسعة الأولى من 2026
تأخر تسليم وحدتك العقارية.. متى يصبح المطور ملزمًا بالتعويض؟