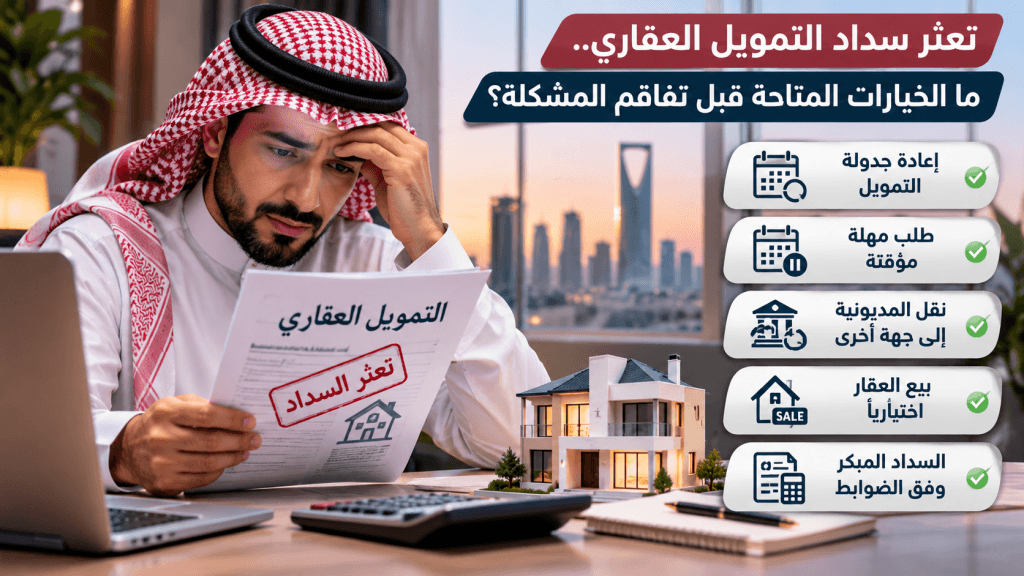

فقدان الوظيفة، أو انخفاض الدخل، أو ارتفاع الالتزامات الشهرية قد يحوّل القسط العقاري من التزام منتظم إلى عبء يصعب الوفاء به. لكن التعثر لا يعني بالضرورة خسارة المسكن فورًا، إذ تتيح التعليمات السعودية خيارات لإعادة جدولة المديونية وتسوية الالتزامات، وتمنح العميل مهلة لمعالجة التعثر وفق الضوابط والعقد.
تتضمن ضوابط البنك المركزي السعودي حلولًا استباقية للتعامل مع مؤشرات التعثر، من بينها إعادة جدولة المديونية في حالات محددة، بما يتيح للعميل فرصة معالجة وضعه المالي قبل تفاقم الالتزامات.
متى يُصنف العميل متعثرًا؟
حددت المادة التاسعة من ضوابط وإجراءات التحصيل لدى البنك المركزي السعودي معايير للتعثر في الأقساط الشهرية للتمويل العقاري، حيث يُعد العميل متعثرًا عند عدم الالتزام بسداد الأقساط كليًا أو جزئيًا لمدة ثلاثة أشهر متتالية، أو التأخر في سداد خمسة أقساط متفرقة، على أن يبلغ تأخر كل قسط سبعة أيام عمل أو أكثر، وفق الفترة المحددة في الضوابط وهي كل خمس سنوات من مدة عقد التمويل.
ولا ينبغي فهم هذه المدد باعتبارها مهلة تسمح للعميل بتجاهل الأقساط أو تأجيل التواصل مع الممول حتى بلوغها، فالنموذج الاسترشادي لعقد التمويل العقاري بصيغة المرابحة ينص على إرسال إشعار تأخر عند تجاوز سبعة أيام عمل من تاريخ استحقاق القسط، مع توضيح وجوب السداد.
إعادة الجدولة.. الخيار الأهم عند انخفاض الدخل
يعد طلب إعادة جدولة المديونية أحد أبرز الخيارات المتاحة، لكن شروطه تختلف بحسب سبب تغير الوضع المالي للعميل، فإذا ثبت تغير ظروف العميل بصورة إجبارية وأصبح معرضًا للتعثر، تلزم الضوابط جهة التمويل بعرض إعادة الجدولة دون منحه تمويلًا جديدًا، ودون فرض رسوم إضافية، ودون تغيير كلفة الأجل المتفق عليها، وإذا طلب العميل الجدولة وقدم المستندات المطلوبة، يجب تنفيذها خلال مدة لا تتجاوز 20 يوم عمل من تاريخ استكمال المستندات، مع تأجيل استقطاع الأقساط إلى حين الانتهاء من إجراءات الجدولة.
أما إذا كان تغير الظروف اختياريًا، مثل التقاعد المبكر أو الاستقالة، فيجوز لجهة التمويل عرض إعادة الجدولة، مع إمكانية تغيير كلفة الأجل، دون رسوم إضافية، وخلال المدة التنظيمية المحددة بعد استكمال الوثائق.
وهناك حالة أخرى مهمة، فإذا كان سبب التعثر يعود إلى تقصير جهة التمويل في تقييم الجدارة الائتمانية للعميل، ومن ذلك تجاوز نسب الاستقطاع المحددة نظامًا، فإن الضوابط تلزمها بإعادة الجدولة دون تمويل جديد أو رسوم إضافية أو تغيير في كلفة الأجل.
هل يمكن طلب تأجيل القسط أو تخفيض قيمته؟
يمكن للعميل التفاوض مع جهة التمويل لطلب مهلة مؤقتة أو تعديل جدول السداد بما يتناسب مع دخله، لكن ينبغي التفريق بين إعادة الجدولة التي نظمتها تعليمات البنك المركزي وبين طلب تأجيل قسط أو تعليق السداد، فليس هناك حق عام ومطلق في تأجيل الأقساط لمجرد تقديم الطلب.
لذلك، من المهم أن يقدم العميل تصورًا واقعيًا لقدراته المالية، وأن يطلب عرضًا مكتوبًا يوضح قيمة القسط الجديد، ومدة التمويل المتبقية، وإجمالي المبلغ المستحق، وكلفة الأجل ومعدل النسبة السنوي. فتخفيض القسط عبر تمديد المدة قد يخفف الضغط الشهري، لكنه قد يرفع إجمالي ما يدفعه العميل على مدى العقد، بحسب شروط الجدولة.
نقل المديونية أو بيع العقار.. خيارات تستحق الدراسة
إذا لم تعد القدرة المالية تسمح بالاستمرار في التمويل، يمكن للعميل الاستفسار عن إمكانية نقل المديونية إلى جهة تمويل أخرى أو إعادة التمويل، شريطة موافقة الجهة الجديدة واجتياز تقييمها الائتماني، مع مراجعة الكلفة الإجمالية قبل اتخاذ القرار.
كما يمكن دراسة البيع الاختياري للعقار وسداد المديونية من حصيلة البيع، بعد الاتفاق مع الممول على إجراءات التسوية وفك الرهن ونقل الملكية. وقد يكون هذا الخيار أقل كلفة من الوصول إلى البيع الجبري، لكن القرار يتطلب حساب قيمة العقار في السوق مقارنة بالرصيد المتبقي من التمويل، والتكاليف المترتبة على إنهاء العقد.
وإذا اختار العميل السداد المبكر، فإن تعليمات البنك المركزي لا تجيز تحميله كلفة الأجل عن المدة المتبقية، مع السماح للممول بتعويض محدد وفق الضوابط، يشمل كلفة إعادة الاستثمار بما لا يتجاوز كلفة الأجل للأشهر الثلاثة التالية للسداد، وبعض نفقات الطرف الثالث غير القابلة للاسترداد متى كانت موثقة ومستحقة نظامًا.
الوفاة أو العجز الكلي.. إعفاء تنظيمي في حالات محددة
تتضمن تعليمات البنك المركزي السعودي حماية خاصة في حالات وفاة العميل أو إصابته بالعجز الكلي. إذ تلزم جهات التمويل بإعفاء العميل وكفيله من المبالغ المطالب بها بموجب العقد، بحسب نسبة الالتزامات في التمويل، واستكمال الإجراءات خلال مدة أقصاها 30 يومًا من استلام شهادة الوفاة أو التقرير الطبي المعتمد للعجز الكلي.
وتشمل الإجراءات إعادة المبالغ التي استُقطعت بالزيادة بعد تاريخ الوفاة أو العجز، ونقل ملكية الأصل الممول إلى العميل أو ورثته أو فك الرهن بحسب الحالة. ويجب الانتباه إلى أن الضابط يتضمن استثناءات، من بينها عقود التمويل المبرمة قبل الأول من أكتوبر 2018، وبعض الحالات والأسباب المحددة في النص التنظيمي، لذلك ينبغي مراجعة شروط انطباق الإعفاء على العقد والحالة.
هل يعني التعثر أن العقار سيُباع فورًا؟
لا يعني التأخر في السداد انتقال ملكية المنزل إلى جهة التمويل تلقائيًا، حيث أن نظام الرهن العقاري المسجل يجيز للدائن المرتهن اتخاذ إجراءات نزع ملكية العقار المرهون وبيعه عند عدم الوفاء بالدين، لكن ذلك يتم بعد إنذار المدين ووفق إجراءات نظام التنفيذ.
كما ينص النموذج الاسترشادي لعقد التمويل العقاري بصيغة المرابحة على أن إشعار التعثر يجب أن يوضح أسباب التعثر، وكيفية تصحيحه، والمهلة الممنوحة للعميل قبل بدء إجراءات التنفيذ على الضمانات، على ألا تقل هذه المهلة عن 20 يوم عمل، إلى جانب توضيح كيفية إيقاف إجراءات التنفيذ.
ولهذا فإن تجاهل الإشعارات أو عدم الرد على جهة التمويل يضع العميل في موقف أكثر صعوبة، بينما تتيح الاستجابة المبكرة فرصة للتفاوض وتوثيق الحلول الممكنة.
ماذا يفعل العميل عمليًا؟
عند ظهور أول مؤشرات صعوبة السداد، يُنصح باتباع الخطوات التالية:
1- التواصل رسميًا مع جهة التمويل وطلب بحث إعادة الجدولة، مع شرح سبب التغير في الدخل وإرفاق المستندات المؤيدة.
2- طلب كشف حساب تفصيلي يوضح الأقساط المدفوعة والمتأخرة، وأصل المديونية، وكلفة الأجل، والرسوم والتكاليف الإضافية.
3- تقديم عرض سداد واقعي يتناسب مع الدخل الحالي، وعدم الموافقة على جدول جديد قبل معرفة إجمالي تكلفته.
4- الاحتفاظ بجميع الإشعارات والمراسلات وطلبات إعادة الجدولة وردود جهة التمويل.
5- تقديم شكوى إلى البنك المركزي السعودي إذا لم تلتزم جهة التمويل بالضوابط أو لم تعالج الاعتراض وفق الإجراءات المعتمدة.
وتتيح منصة البنك المركزي السعودي تقديم شكوى إلكترونية على البنوك وشركات التمويل، مع إرفاق المستندات الداعمة ومتابعة الطلب.
إقرأ أيضًا:
تريد بيع عقار مرهون للبنك؟.. خطوات نقل الملكية وشروط فك الرهن
السداد المبكر للتمويل العقاري.. كيف تحسب المبلغ وتعرف حجم الوفر؟