د. عماد العبد الرحمن
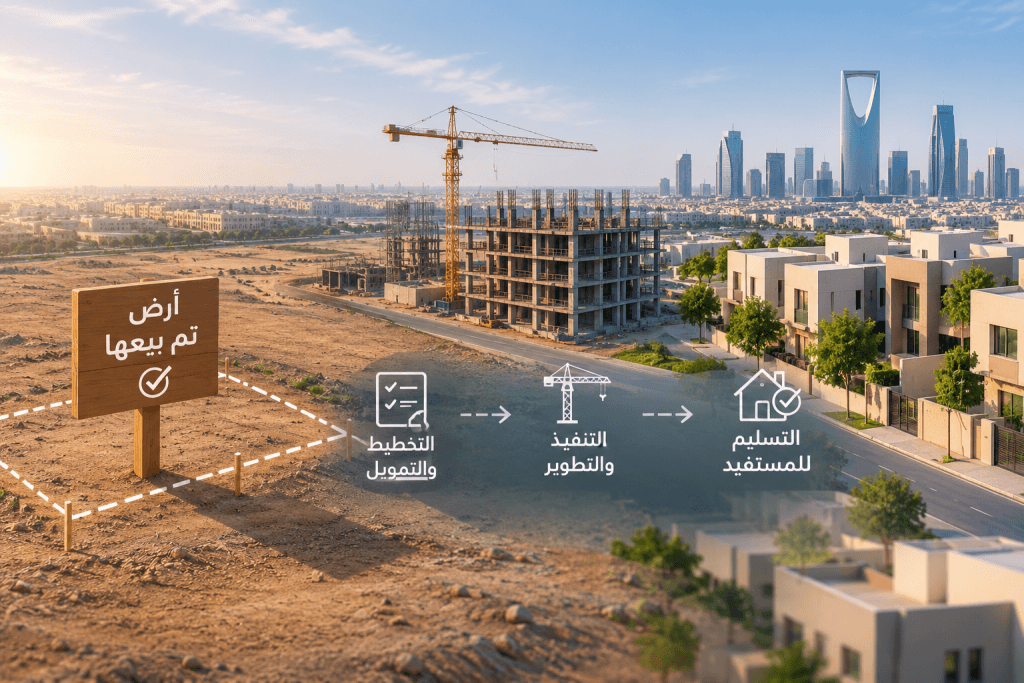
في السوق العقارية السعودية، لم يعد السؤال مقتصرًا على حجم الأراضي المتداولة أو قيمة الصفقات المنفذة، بل أصبح أكثر أهمية: كم من هذه الأراضي سيتحول فعليًا إلى مشروعات سكنية مكتملة، ومتى تصل وحداتها إلى المستفيدين؟
تكتسب هذه المسألة أهمية خاصة في ظل التحولات التنظيمية والاقتصادية التي يشهدها القطاع، وتزايد الحاجة إلى قياس المعروض العقاري الذي يدخل السوق فعلًا، لا الاكتفاء بحجم الأراضي والمشروعات المعلنة.
الأرقام تكشف جانبًا من الصورة
وفقًا لتقرير شركة «نايت فرانك» الصادر في سبتمبر 2026، سجلت المملكة 45,740 صفقة سكنية خلال الربع الثاني، بانخفاض 12% مقارنة بالفترة نفسها من العام السابق. واستحوذت الأراضي السكنية على نحو 50.5% من إجمالي عدد الصفقات، بقيمة بلغت 21.7 مليار ريال.
هذه الأرقام لا تعني أن تداول الأراضي مشكلة، ولا تثبت وحدها وجود نقص في الوحدات السكنية، لكنها تطرح سؤالًا مشروعًا حول المسافة بين شراء الأرض وتطويرها وتسليم منتج عقاري يلبي احتياجات السوق.
من أصل عقاري إلى قيمة اقتصادية
قد تتعثر دورة التطوير لأسباب متعددة، من بينها ارتفاع تكاليف الإنشاء، وصعوبة التمويل، وتحديات التنفيذ، أو عدم توافق المنتج المقترح مع الطلب الفعلي.
وأشار تقرير «نايت فرانك» إلى ارتفاع تكاليف مواد البناء بنحو 20% منذ بداية عام 2026، وهو تطور قد يضغط على الجدوى الاقتصادية لبعض المشروعات، ويؤثر في توقيت تنفيذها.
لذلك، فإن زيادة الأراضي المطروحة للتداول لا تعني تلقائيًا زيادة مماثلة في المساكن الجاهزة؛ فلكل مرحلة متطلبات تمويلية وفنية وتسويقية ينبغي أخذها في الحسبان.
المطلوب: قياس ما يصل إلى السوق
تحتاج المرحلة المقبلة إلى مؤشرات أكثر تفصيلًا تقيس الأراضي التي انتقلت إلى التطوير الفعلي، والمشروعات قيد التنفيذ، ومعدلات الإنجاز والتسليم، والتوافق بين المنتجات الجديدة والطلب الحقيقي.
كما تبرز أهمية الشراكات بين ملاك الأراضي والمطورين، عندما تتيح تجميع الخبرات والتمويل وتسريع التنفيذ وفق دراسات جدوى واضحة.
إن نجاح السوق العقارية لا يُقاس بعدد الأراضي المبيعة وحده، بل بقدرتها على تحويل الأصول إلى مشروعات منتجة، وفرص استثمارية مستدامة، ووحدات سكنية تصل إلى المستفيدين في الوقت والتكلفة المناسبين.
فالسؤال الأهم ليس: كم أرضًا بيعت؟ بل: كم مشروعًا اكتمل، وكم وحدة وصلت فعلًا إلى السوق؟